La faena vacuna argentina registró un repunte mensual del 3,3% en septiembre, pero ese movimiento no alcanzó para revertir la tendencia negativa del año. De acuerdo con el informe del Consorcio de Exportadores de Carnes Argentinas ABC, durante el mes se procesaron aproximadamente 1,045 millones de bovinos. El acumulado entre enero y septiembre llegó a 9.176.313 cabezas, frente a 10.197.073 en los primeros nueve meses de 2025. La diferencia supera el millón de animales y representa una retracción interanual cercana al 10%.
La suba mensual requiere una lectura cuidadosa. Septiembre tuvo 22 días hábiles, mientras que agosto había tenido 20. Al distribuir la faena entre los días de actividad, el promedio diario pasó de unas 50.600 cabezas en agosto a aproximadamente 47.500 en septiembre. Esa comparación arroja una disminución del 6,1%. Así, el aumento del total mensual no reflejó una aceleración de la actividad diaria: estuvo influido por la mayor cantidad de jornadas laborables.
La producción de carne mostró un comportamiento relacionado, aunque la baja interanual fue menor que la caída en cabezas. En septiembre se obtuvieron cerca de 258.200 toneladas equivalentes res con hueso. El volumen representó un aumento del 4% frente a agosto, pero quedó un 5,2% por debajo de septiembre de 2025. Para el acumulado de los primeros nueve meses, la producción alcanzó 2,203 millones de toneladas, unas 154.900 toneladas menos que en el período comparable del año anterior.
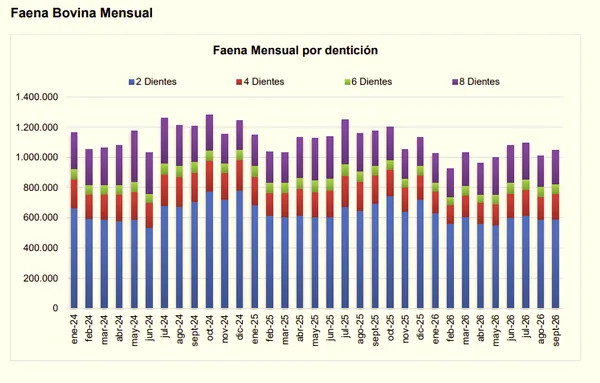
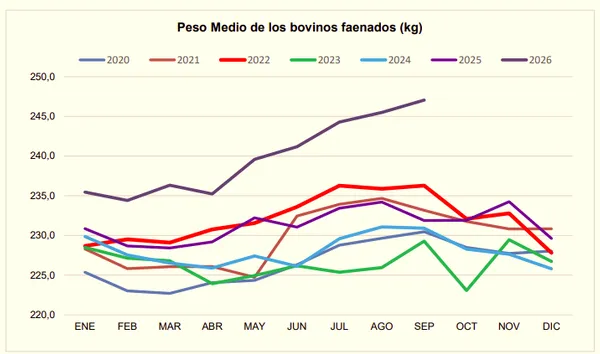
La diferencia entre la caída de animales procesados y la producción de carne se explica, en parte, por el mayor peso de las carcasas. El promedio por res llegó a unos 247 kilos en septiembre, por encima de los 245,5 kilos de agosto y un 6,5% más que los 231,9 kilos registrados un año antes. Con animales más pesados, la industria pudo moderar la disminución del volumen total de carne, aunque no compensó por completo la menor cantidad de bovinos faenados.
El resultado acumulado deja en evidencia una oferta de hacienda más reducida para la industria frigorífica. En nueve meses, el sector procesó alrededor de un 10% menos de animales que en 2025, y la producción de carne retrocedió cerca de un 6,6%. La distancia entre ambos porcentajes muestra el efecto que tuvo el aumento del peso medio, que aportó más kilos por animal enviado a faena.
La participación de las hembras también fue observada por el sector. En septiembre representaron el 44,1% de la faena total, por debajo del 47,3% registrado durante el mismo mes del año pasado. El dato puede ser compatible con una menor salida de hembras hacia los frigoríficos, aunque por sí solo no permite concluir que exista un proceso generalizado de retención de vientres. Para evaluar esa tendencia también deben considerarse el stock ganadero, las decisiones de los productores y la evolución de las categorías en los meses siguientes.
La composición de la faena tiene relevancia para la producción futura. Las hembras cumplen un papel central en la reproducción del rodeo; si una proporción mayor permanece en los establecimientos para cría, puede reducirse la cantidad de animales disponibles para faena en el corto plazo y favorecer la producción futura de terneros. Pero esa decisión depende de factores productivos y económicos, como la disponibilidad de pasto y agua, el costo de mantener los animales, las condiciones climáticas y las expectativas de precios.
El menor volumen de hacienda también plantea desafíos para los frigoríficos, que necesitan sostener el abastecimiento de sus plantas y cumplir sus compromisos con el mercado interno y la exportación. La oferta de animales, el ritmo de trabajo, el peso de las reses y los destinos comerciales inciden en la cantidad de carne disponible. El dato de septiembre mostró que el incremento mensual en cabezas no implicó una recuperación sostenida, especialmente porque el promedio diario quedó por debajo del mes anterior.
En los mostradores, la menor producción puede influir sobre la disponibilidad de carne, pero no determina por sí sola el precio que paga el consumidor. También intervienen la demanda interna, las exportaciones, los costos de producción y comercialización, el transporte, la distribución y las decisiones de cada eslabón de la cadena. Por eso, el retroceso de la faena funciona como una señal relevante para seguir la oferta, aunque no permite anticipar automáticamente cuánto cambiarán los precios en carnicerías y supermercados.
El contexto anual combina, entonces, menos animales procesados y un mayor peso medio por carcasa. El segundo factor amortiguó parte de la pérdida productiva, pero no alcanzó para evitar que la producción de carne acumulada quedara por debajo de la de 2025. El repunte del total de septiembre tampoco modificó esa tendencia: al ajustar por días hábiles, la actividad diaria se redujo y el acumulado continuó mostrando una brecha importante frente al año pasado.
Los próximos informes permitirán determinar si la disminución de la faena se mantiene, si el peso de los animales continúa creciendo y cómo evoluciona la participación de las hembras. Esos indicadores serán centrales para seguir la oferta de carne vacuna durante el último trimestre y para distinguir entre una variación mensual puntual y un cambio más duradero en la disponibilidad de hacienda.