El Gobierno nacional resolvió retirar del Congreso el proyecto de Ley de Competitividad Financiera, una iniciativa que había sido enviada a la Cámara de Diputados y que generó una fuerte controversia por uno de sus artículos: la propuesta de restablecer el Impuesto a las Ganancias sobre los resultados obtenidos mediante Certificados de Depósito Argentinos (CEDEARs). La decisión se conoció este miércoles 4 de noviembre, luego de que el texto provocara cuestionamientos entre inversores, especialistas tributarios y representantes de distintos espacios políticos. Aunque inicialmente se había anticipado que se eliminaría solamente el apartado referido a estos instrumentos financieros, finalmente la Casa Rosada optó por retirar la totalidad del proyecto para revisar su contenido antes de volver a impulsar una reforma legislativa.
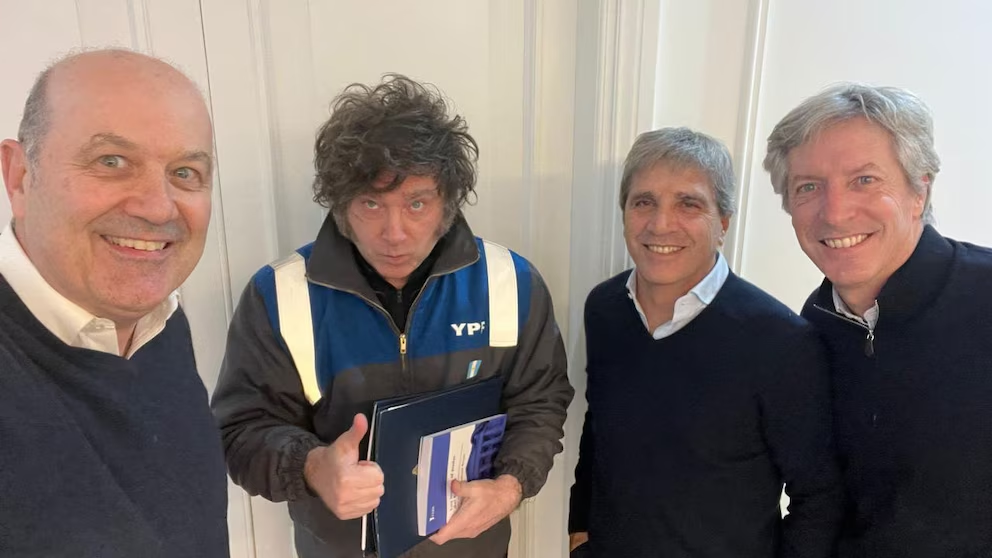
La iniciativa había ingresado a Diputados con más de 240 artículos y proponía una transformación amplia de distintas regulaciones vinculadas con el mercado de capitales, el financiamiento, las garantías crediticias y los instrumentos de inversión. El texto llevaba las firmas del presidente Javier Milei, del jefe de Gabinete, Diego Santilli, y de los ministros Luis Caputo, Federico Sturzenegger y Sandra Monteoliva. Su alcance excedía ampliamente la cuestión impositiva que terminó concentrando la atención pública: incluía modificaciones sobre pagarés, cheques, warrants, fideicomisos, fondos comunes de inversión, activos digitales y mecanismos para facilitar el acceso al crédito de empresas y productores. Sin embargo, la incorporación de una disposición que podía afectar a miles de inversores individuales terminó desplazando el debate sobre el resto de la reforma.
El artículo cuestionado proponía modificar el tratamiento tributario de los CEDEARs y establecer que las ganancias obtenidas mediante estos certificados recibieran un tratamiento equivalente al de la adquisición directa de los activos extranjeros que representan. La alícuota prevista era del 15% y el cambio alcanzaría, de acuerdo con el texto difundido, a los certificados adquiridos desde el 31 de octubre de 2026, siempre que la reforma consiguiera la aprobación del Congreso. La propuesta se apoyaba en un criterio de transparencia fiscal: en lugar de considerar únicamente el instrumento utilizado para invertir, se tomaría en cuenta el activo subyacente. De ese modo, una operación realizada en el mercado argentino mediante un CEDEAR podía quedar alcanzada por un tratamiento similar al de una inversión directa en una acción o activo financiero del exterior.
Los CEDEARs son certificados que se negocian en el mercado local y representan acciones u otros instrumentos financieros emitidos en el extranjero. Su utilización permite que los inversores argentinos accedan, desde el mercado doméstico y en pesos, a compañías y activos internacionales sin necesidad de comprar directamente los títulos en una plaza bursátil del exterior. Por esa razón, constituyen una alternativa habitual para quienes buscan diversificar sus ahorros y obtener exposición a empresas globales. La modificación propuesta generó preocupación porque podía alterar el rendimiento neto de esas inversiones y cambiar las condiciones tributarias que los ahorristas tenían en cuenta al momento de operar. El impacto potencial no se limitaba a grandes inversores: también podía alcanzar a pequeños ahorristas que utilizan estos certificados como parte de sus estrategias de inversión.
Desde el Ministerio de Economía intentaron explicar la inclusión del artículo al señalar que correspondía a una versión anterior del proyecto y que no debía formar parte del texto definitivo. La frase que trascendió desde el entorno oficial fue que la disposición había quedado de un “borrador viejo”. Felipe Núñez, director del Banco de Inversión y Comercio Exterior (BICE) y asesor del ministro Luis Caputo, también confirmó públicamente que el apartado sería retirado. Sin embargo, la explicación no consiguió evitar las críticas, ya que el proyecto había atravesado distintas instancias de revisión y llegó al Congreso con las firmas de las principales autoridades del Gobierno. La controversia se concentró entonces no solamente en la propuesta impositiva, sino también en los controles internos y en el proceso de elaboración y validación de una iniciativa de semejante extensión.
El episodio abrió un frente de cuestionamientos dentro del propio oficialismo y entre sus aliados parlamentarios. Legisladores opositores aprovecharon la situación para cuestionar la consistencia del procedimiento y señalaron que una modificación tributaria de ese alcance no podía aparecer en un proyecto sin una explicación política y técnica clara. También surgieron críticas desde sectores cercanos al Gobierno, donde se expresó preocupación por la posibilidad de que los funcionarios hubieran firmado una iniciativa sin revisar adecuadamente todos sus artículos. El diputado Pablo Juliano, de Provincias Unidas, cuestionó públicamente el episodio y planteó que el Congreso debía examinar con atención el resto del articulado. La polémica dejó expuesta una dificultad política adicional: la necesidad de reconstruir la confianza de los bloques que debían acompañar el tratamiento de la reforma.
La decisión de retirar el proyecto completo se conoció después de que, en un primer momento, el Gobierno evaluara corregir únicamente el artículo relacionado con los CEDEARs. La Casa Rosada y referentes del bloque de La Libertad Avanza confirmaron posteriormente que la iniciativa volvería a ser revisada en su totalidad antes de un eventual nuevo envío al Parlamento. De esta manera, el trámite legislativo quedó interrumpido y los más de 240 artículos dejaron de estar sujetos al tratamiento que se había previsto en Diputados. La marcha atrás también modificó el escenario para los sectores que esperaban cambios en el mercado de capitales y en los mecanismos de financiamiento, ya que las propuestas incluidas en el texto no podrán avanzar bajo el expediente retirado.
Más allá del apartado tributario, la Ley de Competitividad Financiera buscaba introducir herramientas para ampliar las posibilidades de financiamiento de empresas, productores y pequeñas y medianas empresas. Entre sus propuestas figuraba la incorporación de activos virtuales, derechos de propiedad intelectual, acciones, participaciones societarias, créditos contractuales, existencias e ingresos futuros como posibles garantías para respaldar operaciones crediticias. También contemplaba la creación de un Sistema Federal de Registro de Garantías, destinado a centralizar información sobre esos instrumentos y facilitar su utilización en el sistema financiero. La iniciativa proponía, además, cambios en las reglas de pagarés y cheques, la negociación electrónica de determinados documentos comerciales y modificaciones en el funcionamiento de fideicomisos y fondos comunes de inversión.
Otro de los ejes del proyecto era la incorporación de tecnologías de registro distribuido, como blockchain, para permitir nuevas modalidades de emisión, custodia, transferencia y negociación de valores negociables. También se planteaba la creación de ámbitos de negociación autorizados que podrían incluir plataformas digitales y sistemas administrados por proveedores de servicios de activos virtuales habilitados. En ese esquema, la Comisión Nacional de Valores (CNV) conservaría un papel central en la supervisión de la emisión y negociación de instrumentos financieros, mientras que el Banco Central mantendría competencias relacionadas con pagos, liquidaciones y compensaciones en pesos o moneda extranjera. El retiro de la iniciativa dejó en suspenso todas estas modificaciones, que deberán ser revisadas y eventualmente presentadas nuevamente si el Ejecutivo decide continuar con su agenda de reforma financiera.
La controversia también puso de relieve la importancia de distinguir entre una propuesta legislativa y una modificación tributaria efectivamente vigente. El artículo que buscaba aplicar Ganancias a las operaciones con CEDEARs no llegó a convertirse en ley, ya que el Congreso no aprobó el proyecto. Por lo tanto, el retiro de la iniciativa impidió que ese cambio entrara en vigor a través de ese expediente. Para los inversores, esto significa que la propuesta no debe interpretarse como un impuesto ya restablecido ni como una obligación fiscal nacida de la presentación parlamentaria. Cualquier modificación futura del tratamiento tributario deberá ser formalmente impulsada, debatida y aprobada mediante el procedimiento legislativo correspondiente, con precisiones sobre su alcance, fecha de aplicación y eventuales condiciones.
La marcha atrás representa un revés para una de las reformas financieras que el Gobierno buscaba impulsar en el Congreso y abre interrogantes sobre la forma en que se elaborarán y revisarán los próximos proyectos. La decisión de retirar el texto completo apunta a evitar que el debate continúe condicionado por un artículo que provocó rechazo y desconfianza, pero también obliga al Ejecutivo a reorganizar una propuesta que incluía cambios en numerosas áreas de la actividad económica. Mientras tanto, los inversores mantienen el régimen vigente y los sectores que esperaban una modernización de las herramientas de financiamiento deberán aguardar una nueva iniciativa. El episodio dejó una señal política y económica: en un mercado sensible a los cambios regulatorios, la claridad normativa y la consistencia de las decisiones oficiales son factores centrales para sostener la confianza.
FREE MEDIA ARGENTINA · EDICIÓN N.º 34 · 04/11/2026
COMENTÁ LA NOTICIA
Lo siento, debes estar conectado para publicar un comentario.