El mercado argentino de maquinaria agrícola mostró en septiembre dos tendencias opuestas: cayó el patentamiento general de equipos, pero creció con fuerza la participación de marcas agrupadas fuera de los fabricantes tradicionales. Según los datos de ACARA, la categoría “Otros” acumuló 758 tractores entre enero y septiembre de 2026, frente a 320 en los primeros nueve meses del año pasado. La diferencia representa un aumento interanual del 136,9% y equivale a cerca del 19% de los patentamientos de tractores del período.
El crecimiento de “Otros” se destacó en un mes marcado por una contracción general. En septiembre se patentaron 493 cosechadoras, tractores y pulverizadoras, un 20,6% menos que en el mismo mes de 2025 y un 18,6% por debajo de agosto. En el acumulado de enero a septiembre, el sector registró 5.098 unidades, contra 5.135 en igual período del año anterior: una baja leve, del 0,7%. El panorama, por lo tanto, no muestra un repunte uniforme, sino diferencias entre segmentos y fabricantes.
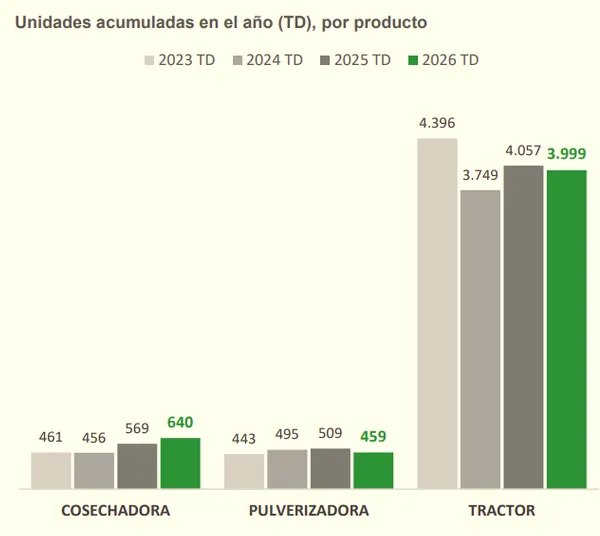
El avance de las marcas alternativas se concentró en los tractores. En ese rubro se registraron 401 unidades durante septiembre, una caída interanual del 22,6% y un descenso mensual del 21,1%. Entre enero y septiembre, el acumulado alcanzó los 3.999 tractores, un 1,4% menos que en los mismos meses de 2025. Dentro de ese contexto, la expansión de la categoría “Otros” contrasta con el retroceso de varias marcas que históricamente dominaron las ventas.
John Deere continuó como líder del segmento con 1.448 unidades patentadas en los primeros nueve meses, aunque registró una baja del 7,2% interanual. New Holland sumó 519 tractores y retrocedió 27,8%, mientras que Case registró 507, con una caída del 7,3%. Pauny llegó a 316 unidades, un 28% menos que en el mismo período del año pasado. Massey Ferguson y Valtra también tuvieron descensos acumulados, aunque de menor magnitud. Esos movimientos ayudan a explicar por qué el aumento de los jugadores agrupados como “Otros” ganó peso en la composición del mercado.
La categoría no identifica a una única compañía ni necesariamente a un solo país de origen: reúne marcas que no aparecen desglosadas individualmente en la tabla de patentamientos. Informes sectoriales señalan que allí tienen presencia las marcas importadas y, en particular, tractores de origen asiático, con protagonismo de fabricantes chinos. Por eso, el aumento permite observar la expansión de nuevas ofertas, aunque no debe presentarse como si el 136,9% correspondiera exclusivamente a tractores chinos.
La mayor presencia de estos equipos suele asociarse a una oferta que busca competir mediante precios, disponibilidad y configuraciones distintas de las marcas tradicionales. En algunos casos se trata de tractores de menor potencia, destinados a productores que necesitan mecanizar tareas específicas o renovar equipos con una inversión inicial más acotada. La decisión de compra también está influida por el acceso a financiación, la posibilidad de conseguir repuestos, el servicio técnico disponible y las condiciones de garantía.
El precio de adquisición no es el único factor que define el costo de una máquina agrícola. Para el productor, también cuentan el tiempo que un equipo puede permanecer fuera de servicio, la disponibilidad de piezas durante una campaña y el valor de reventa. Las redes comerciales consolidadas suelen competir con cobertura de concesionarios, mantenimiento y financiamiento. Los nuevos participantes, en cambio, pueden ganar terreno si consiguen ofrecer equipos a menor precio o con entrega más rápida, pero deben construir confianza y asegurar soporte posventa.
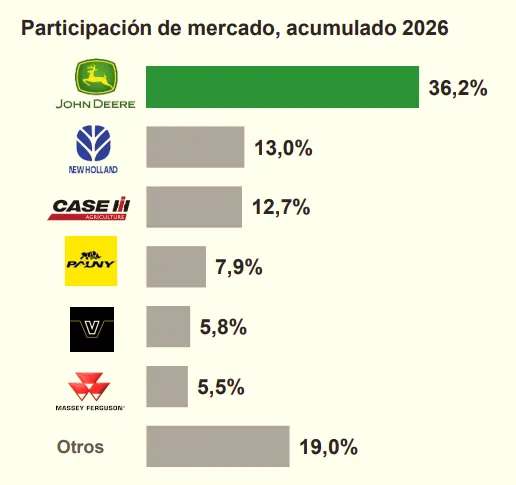
La categoría “Otros” patentó 113 tractores en septiembre, frente a 57 en septiembre de 2025. Aunque ese registro estuvo un 8,1% por debajo de agosto, casi duplicó el nivel de un año atrás. El desempeño mensual muestra que el crecimiento acumulado no se explica únicamente por una comparación favorable al inicio del año: la presencia de estas marcas también fue considerable en el último mes relevado.
Sin embargo, las estadísticas de patentamientos tienen un alcance concreto: contabilizan los equipos registrados y no necesariamente reflejan todas las operaciones del mercado. ACARA advirtió que parte de la oferta de importados, especialmente en segmentos de menor potencia, puede no quedar completamente representada en los registros formales. En consecuencia, la evolución de “Otros” sirve para medir una parte de la competencia, pero no describe por sí sola el total de tractores comercializados ni permite conocer con precisión la participación de cada marca emergente.
El comportamiento de otros tipos de maquinaria también fue dispar. Las cosechadoras tuvieron el mejor desempeño relativo: en septiembre se patentaron 45 unidades, un 4,7% más que un año antes, y el acumulado anual llegó a 640, frente a 569 en 2025, lo que representa una suba del 12,5%. Las pulverizadoras, por su parte, sumaron 47 patentamientos en septiembre, una disminución interanual del 21,7%; en los nueve meses acumularon 459 unidades, un 9,8% menos que en el período comparable.
La evolución del sector dependerá de que la necesidad de renovar equipos pueda convertirse en operaciones concretas. Las tasas y plazos de financiación, los precios de las máquinas, el capital de trabajo de los productores y las perspectivas de cada campaña son variables que pesan al momento de decidir una inversión. En ese escenario, la llegada de nuevas marcas amplía las opciones disponibles, pero el avance sostenido también exigirá disponibilidad de repuestos, asistencia técnica y canales de atención en las principales zonas agrícolas.
Los datos de septiembre dejan una fotografía compleja: el volumen total de maquinaria sigue cerca del nivel del año pasado, pero el último mes fue débil y los tractores tradicionales perdieron patentamientos. Al mismo tiempo, “Otros” pasó de 320 a 758 unidades en el acumulado y alcanzó cerca de una quinta parte de los registros del segmento. El cambio todavía no modifica el liderazgo de John Deere, pero evidencia que la oferta se está diversificando y que los fabricantes establecidos enfrentan una competencia mayor, especialmente en los tractores.
FREE MEDIA ARGENTINA · EDICIÓN N.º 8 · 08/10/2026
COMENTÁ LA NOTICIA
Lo siento, debes estar conectado para publicar un comentario.