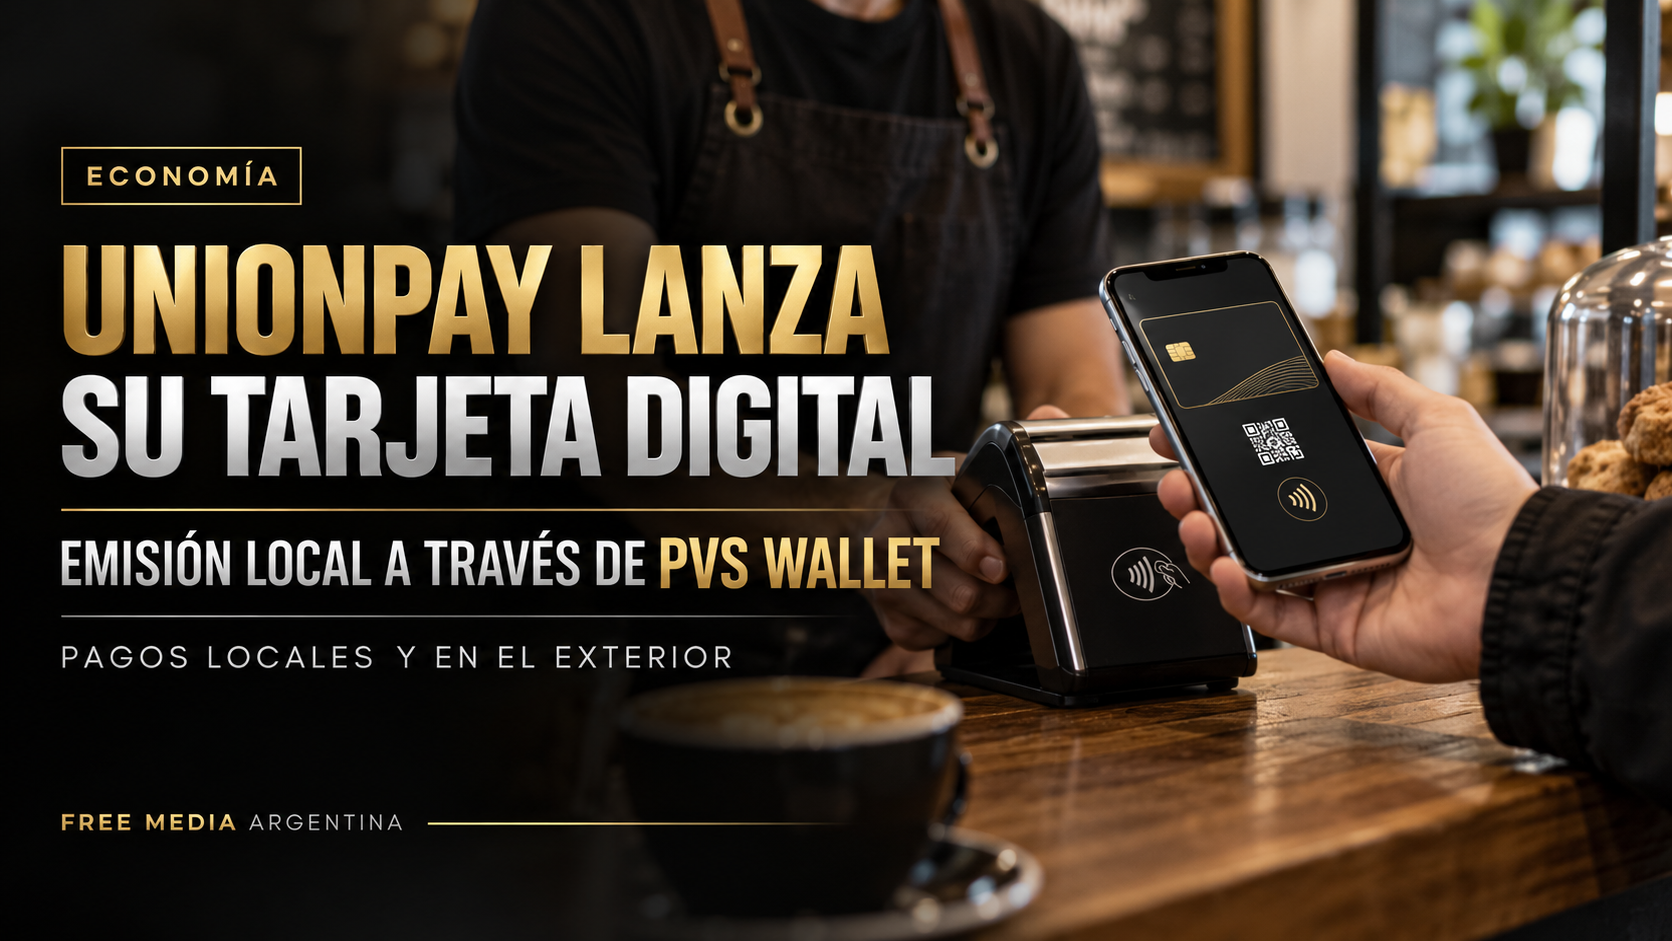
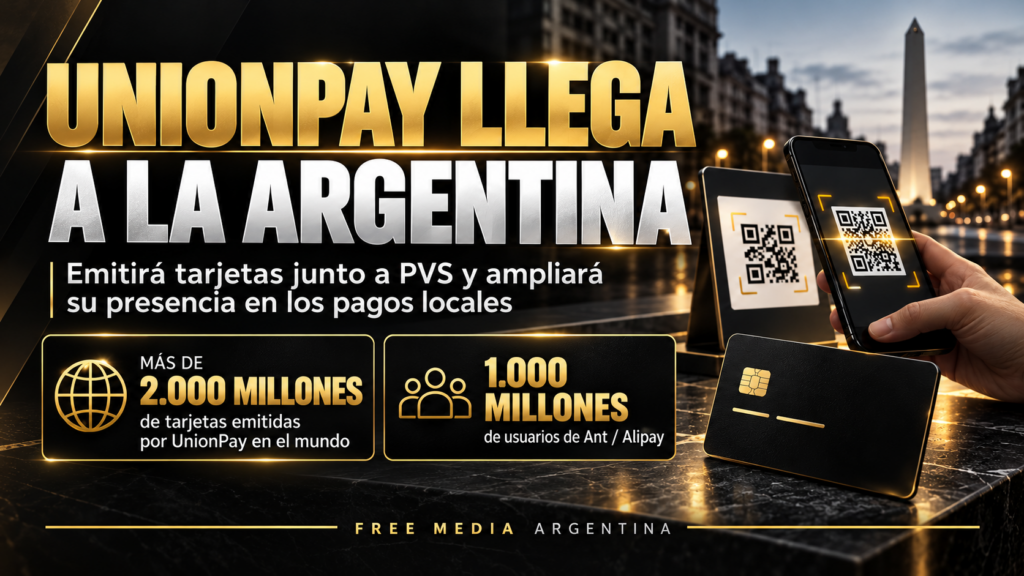
UnionPay comenzó a emitir tarjetas digitales en la Argentina mediante una alianza con Pago Virtual del Sur (PVS), la fintech local que opera PVS Wallet. La novedad permite que residentes soliciten una tarjeta con la red UnionPay desde la aplicación y suma una alternativa al mercado de pagos del país.
El lanzamiento marca un cambio concreto: hasta ahora, la presencia de UnionPay en la Argentina estaba vinculada principalmente con pagos realizados por visitantes que tenían tarjetas emitidas en otros países y con operaciones mediante códigos QR. Ahora la red también ofrece emisión local para usuarios argentinos, con una tarjeta digital que puede utilizarse en el país y en el exterior, según las modalidades habilitadas.
La tarjeta se solicita y administra desde PVS Wallet. La aplicación identifica el producto como una tarjeta de crédito digital UnionPay, aunque los requisitos para obtenerla, la aprobación, los límites, las tasas y los costos deben consultarse en las condiciones vigentes al iniciar el trámite. No conviene asumir que la emisión o el mantenimiento son gratuitos ni que todos los solicitantes recibirán el mismo límite.
La tarjeta admite pagos locales y transfronterizos, compras por internet y pagos mediante tecnologías de pago móvil o código QR, de acuerdo con la información del producto. La disponibilidad concreta puede variar según el comercio, el país y el canal de pago. Antes de viajar o hacer una compra internacional, el usuario debería verificar que el establecimiento acepte UnionPay y revisar las condiciones de cambio y liquidación aplicables.
UNA RED QUE YA TENÍA PRESENCIA EN EL PAÍS
La emisión local no significa que UnionPay aparezca por primera vez en la Argentina. En 2023, el Banco Central habilitó el esquema de liquidación en dólares financieros para consumos realizados en el país con tarjetas UnionPay emitidas en el exterior. Ese antecedente estaba orientado a visitantes extranjeros; la nueva emisión apunta también a que personas residentes puedan solicitar una tarjeta local.
Además, en septiembre se anunció la incorporación de la red a más de 200.000 comercios que operan con terminales de Fiserv. La aceptación comprende pagos presenciales y en línea, con opciones como el pago sin contacto y los pagos móviles. Esa cifra corresponde a la red de comercios conectada a ese adquirente y no significa que cualquier local del país acepte todas las tarjetas UnionPay.
La empresa también informó que su solución de pagos QR funciona en la red interoperable argentina. Para el usuario, esto puede ampliar las opciones en comercios que ya aceptan pagos digitales, aunque la aceptación debe confirmarse en cada punto de venta. Una tarjeta digital y una billetera virtual no son exactamente el mismo producto: la tarjeta opera bajo una red de pagos; la billetera sirve para administrar fondos y realizar distintas operaciones desde una aplicación.
QUÉ CAMBIA PARA QUIENES VIAJAN
La tarjeta puede ser de interés para quienes necesitan pagar en el exterior, en particular en destinos donde UnionPay tiene una red de aceptación amplia. La compañía anticipó que el producto podrá vincularse con aplicaciones y billeteras utilizadas en China, entre ellas WeChat Pay y Alipay. Esa integración fue presentada como una posibilidad futura y no debe darse por habilitada para todos los usuarios desde el primer día.
El uso fuera del país también depende de los términos de la tarjeta, la disponibilidad de fondos o crédito, las comisiones y el tipo de cambio aplicado. Por eso, contar con una red de alcance internacional no elimina la necesidad de revisar cuánto costará cada operación ni garantiza que cualquier comercio acepte el medio de pago.
En la Argentina, UnionPay competirá en parte del negocio donde participan Visa y Mastercard, pero la comparación con Mercado Pago requiere una precisión. Visa, Mastercard y UnionPay son redes de tarjetas; Mercado Pago es una billetera y una plataforma de pagos con otros servicios. Pueden coincidir en algunas operaciones y disputar preferencias de los usuarios, pero no tienen exactamente el mismo funcionamiento ni ofrecen necesariamente los mismos productos.
EL DESAFÍO: ACEPTACIÓN, COSTOS Y CONFIANZA
Para que la nueva tarjeta se convierta en una opción habitual, no alcanza con que pueda solicitarse desde una aplicación. También será importante que los usuarios conozcan sus costos, que la aceptación sea clara en los comercios y que los pagos se procesen sin fricciones tanto en el país como en el exterior.
La red llega con una escala internacional y suma una asociación local para la emisión. PVS, por su parte, aporta la aplicación desde la que los usuarios pueden solicitar y gestionar el producto. El resultado dependerá de las condiciones comerciales, la cantidad de clientes que la adopten y la experiencia de uso en operaciones reales.
Quienes quieran evaluar la tarjeta pueden buscarla en PVS Wallet y leer las condiciones antes de aceptar. Los puntos centrales son confirmar si la solicitud está disponible para su perfil, qué documentación se pide, si existe un costo de emisión o mantenimiento, cómo se determina el límite y qué tipo de cambio se utiliza en compras internacionales.
La novedad, entonces, no es que UnionPay recién haya llegado al país, sino que ahora avanza desde la aceptación de pagos hacia la emisión local de una tarjeta digital. Ese paso amplía la competencia en los medios de pago y abre una alternativa para operaciones nacionales e internacionales, aunque su alcance efectivo dependerá de las condiciones del producto y de la aceptación disponible en cada comercio.
FREE MEDIA ARGENTINA · EDICIÓN N.º 17 · 17/10/2026
COMENTÁ LA NOTICIA
Lo siento, debes estar conectado para publicar un comentario.