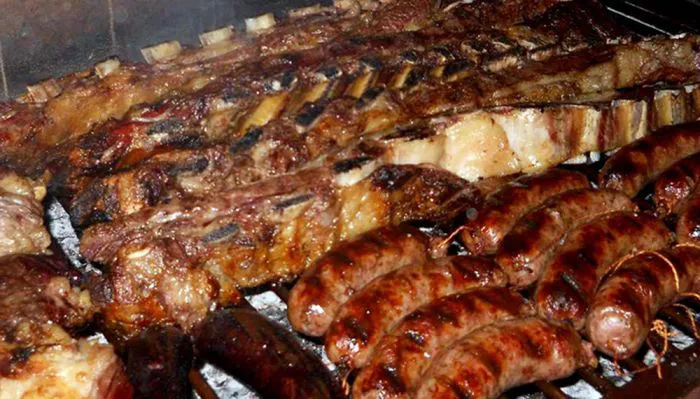
El precio de la carne vacuna podría atravesar un cierre de año diferente al de temporadas anteriores. Cuando se acerca diciembre, las familias suelen prepararse para nuevos aumentos en los mostradores de las carnicerías, impulsados por una mayor demanda vinculada con las celebraciones de Navidad y Año Nuevo. Sin embargo, las proyecciones actuales del mercado ganadero indican que ese movimiento estacional podría perder fuerza durante las próximas semanas y que los incrementos más importantes se trasladarían hacia los primeros meses de 2027. El escenario no supone que la carne vaya a permanecer congelada ni que todos los cortes mantengan exactamente los mismos valores, pero sí anticipa una posible moderación frente a los saltos que habitualmente se producen antes de las Fiestas.
Uno de los datos centrales para comprender este comportamiento surge del relevamiento de precios minoristas correspondiente a octubre, elaborado por el Instituto de Promoción de la Carne Vacuna Argentina (IPCVA). Según ese informe, el conjunto de los cortes vacunos registró una variación promedio de apenas el 0,1% respecto de septiembre en el Área Metropolitana de Buenos Aires (AMBA). En los primeros diez meses de 2026, la suba acumulada alcanzó el 15,7%, un porcentaje considerablemente inferior al incremento general de los precios de la economía. De acuerdo con el Instituto Nacional de Estadística y Censos (INDEC), la inflación acumulada entre enero y octubre llegó al 26,3%, mientras que el índice correspondiente al décimo mes del año fue del 2,2%.
La diferencia entre ambos indicadores permite dimensionar el comportamiento particular que tuvo la carne durante buena parte de 2026. Mientras el costo de vida continuó avanzando, los precios de los cortes vacunos mostraron una evolución mucho más moderada y acumularon varios meses de aumentos inferiores a la inflación. La comparación debe interpretarse teniendo en cuenta que el relevamiento del IPCVA utilizado para medir los precios de la carne corresponde al AMBA, mientras que el IPC del INDEC refleja la evolución de precios a nivel nacional. Aun con esa diferencia metodológica y geográfica, los registros muestran una brecha significativa entre la evolución de la carne vacuna y el nivel general de precios.
El comportamiento tampoco fue uniforme para todos los productos que llegan al consumidor. Durante octubre, algunos cortes registraron incrementos, como el lomo, que avanzó un 2,4%; la carnaza común, con una suba del 1,5%; y la bola de lomo, que aumentó un 0,9%. En sentido contrario, el peceto registró una disminución del 2,3%, mientras que el roast beef y el matambre retrocedieron alrededor del 1%, y el asado presentó una baja del 0,7%. Estas diferencias muestran que el promedio general no significa que todos los productos hayan tenido el mismo recorrido, sino que el mercado presentó movimientos dispares según el corte y su demanda.
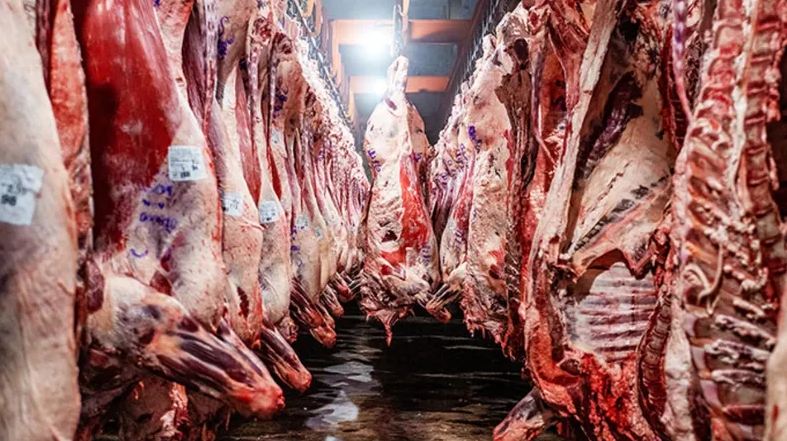
Detrás de esta moderación aparecen varios factores vinculados con la oferta de hacienda y la situación económica de los consumidores. Uno de los elementos destacados por los analistas es la cantidad de animales que permanecen actualmente en los corrales de engorde. Las estimaciones ubican la ocupación de los feedlots en torno a los dos millones de cabezas, un volumen que podría contribuir a sostener el abastecimiento de los frigoríficos durante el tramo final del año. En condiciones habituales, las celebraciones de diciembre generan una demanda adicional de determinados cortes y pueden presionar sobre los precios. Pero si la oferta disponible resulta suficiente para responder a ese movimiento, el margen para trasladar aumentos al consumidor puede ser menor.
La capacidad de compra de los hogares también ocupa un lugar central en las explicaciones del escenario actual. Los especialistas advierten que el poder adquisitivo continúa limitado y que los consumidores encuentran cada vez más dificultades para convalidar nuevos incrementos en los alimentos. En ese contexto, las carnicerías y los comercios deben considerar no solamente el costo de reposición de la mercadería, sino también la posibilidad concreta de venderla. Una suba que no pueda ser absorbida por la demanda puede traducirse en una caída de las ventas, una acumulación de mercadería o una mayor competencia entre establecimientos. Por eso, la situación económica de las familias funciona como un condicionante para cualquier intento de aumentar los valores en el mostrador.
La competencia de otras proteínas también contribuye a explicar por qué la carne vacuna enfrenta límites para avanzar sobre los precios. El pollo y, especialmente, el cerdo representan alternativas para los consumidores que buscan cuidar el presupuesto familiar. En octubre, el pechito de cerdo registró un valor promedio cercano a los $9.391 por kilo en el AMBA, mientras que el pollo fresco se ubicó alrededor de los $4.966. En términos interanuales, ambos productos acumularon aumentos inferiores a los de la carne vacuna: el pollo avanzó un 30,4% y el cerdo un 27%, frente al 49,9% que registró la carne bovina en la comparación con octubre del año anterior. La diferencia de precios y la disponibilidad de alternativas permiten que parte de la demanda se desplace hacia otros productos cuando el vacuno pierde competitividad.
Las previsiones de referentes del sector coinciden en que no se observa, por el momento, un escenario que justifique un salto significativo de los precios al consumidor durante noviembre y diciembre. Desde el ámbito del Mercado Agroganadero de Cañuelas y de la actividad consignataria se señaló que el abastecimiento y la cantidad de animales encerrados contribuyen a sostener los valores actuales. También se destacó que, aunque algunos cortes tradicionalmente asociados con las celebraciones pueden experimentar una demanda más intensa a medida que se acerque Navidad, no necesariamente se traduciría en un aumento generalizado de toda la carne vacuna. El peceto y otros productos utilizados en las comidas de fin de año podrían tener movimientos puntuales, pero el panorama general no anticipa, por ahora, una repetición de los fuertes ajustes estacionales.
El análisis del mercado también requiere observar lo que sucede con la hacienda antes de su llegada a las carnicerías. Durante los primeros diez meses de 2026, la faena vacuna acumuló una caída cercana al 10% interanual, mientras que la producción de carne retrocedió alrededor del 6,5%. Estos indicadores reflejan una menor disponibilidad estructural de animales respecto del año anterior y forman parte de un proceso de retención de hacienda por parte de los productores. La situación genera una tensión entre dos fuerzas: por un lado, la oferta de animales que actualmente se encuentra en los corrales permite sostener el abastecimiento inmediato; por otro, la menor faena y la retención podrían limitar la disponibilidad futura. Esa combinación explica por qué la estabilidad de los próximos meses no necesariamente implica que desaparezca la presión sobre los precios.
En ese sentido, una de las hipótesis que gana fuerza entre los analistas es que los aumentos que no se concreten durante el cierre de 2026 podrían aparecer más adelante. La oferta proveniente de los feedlots permitiría atravesar el período de mayor demanda estacional con una disponibilidad relativamente fluida, pero esa situación podría modificarse cuando comience a reducirse la salida de animales de los corrales. Las proyecciones del mercado ubican hacia fines del verano de 2027 una posible etapa de mayores ajustes, especialmente si la oferta comienza a perder intensidad y la demanda mantiene su recuperación. No se trata de una fecha asegurada ni de un porcentaje de aumento establecido, sino de un escenario condicionado por la evolución de la producción, la comercialización y el consumo.
Otro elemento que influye sobre la dinámica del sector es la relación entre los precios de la hacienda y los valores finales que pagan los consumidores. Los movimientos registrados en el ganado en pie no siempre se trasladan de manera inmediata y completa a las carnicerías. En los últimos meses, los valores reales de la hacienda mostraron una retracción, mientras que la demanda interna continuó condicionada por la situación de los ingresos familiares. Esto genera un mercado en el que productores, frigoríficos, matarifes y comerciantes deben ajustar sus decisiones a un escenario de costos elevados y consumidores más sensibles a las variaciones de precios. La competencia entre carnicerías también puede contribuir a mantener determinados valores, especialmente en los establecimientos que priorizan sostener el volumen de ventas.
Para los consumidores, la posible postergación de los aumentos representa una señal relevante de cara a las compras de fin de año, aunque no debe interpretarse como una garantía de que todos los cortes estarán al mismo precio durante las próximas semanas. La evolución puede variar según la zona, el comercio, la calidad del producto y la demanda específica de cada corte. Además, los costos de funcionamiento de los establecimientos, el transporte, la energía y los impuestos continúan formando parte del precio final. Por ese motivo, la estabilidad del promedio no implica necesariamente una reducción generalizada en las carnicerías, sino una menor presión para aplicar incrementos de magnitud durante el período que habitualmente concentra los mayores ajustes.
De esta manera, el cierre de 2026 podría marcar una excepción al comportamiento estacional que suele caracterizar al mercado de la carne vacuna en la Argentina. Con una suba acumulada del 15,7% en los primeros diez meses del año, frente al 26,3% de inflación general, una importante cantidad de animales en los feedlots y un consumo condicionado por el poder adquisitivo, los especialistas no anticipan por ahora un salto generalizado de los precios para Navidad y Año Nuevo. La atención del sector comienza a trasladarse hacia 2027, cuando la eventual reducción de la oferta proveniente de los corrales podría modificar el escenario. El alivio para los consumidores, por lo tanto, podría ser temporal: el aumento que no llegue en diciembre no necesariamente desaparecerá, sino que podría quedar pendiente para los meses siguientes.
FREE MEDIA ARGENTINA · EDICIÓN N.º 49 · 19/11/2026
COMENTÁ LA NOTICIA
Lo siento, debes estar conectado para publicar un comentario.