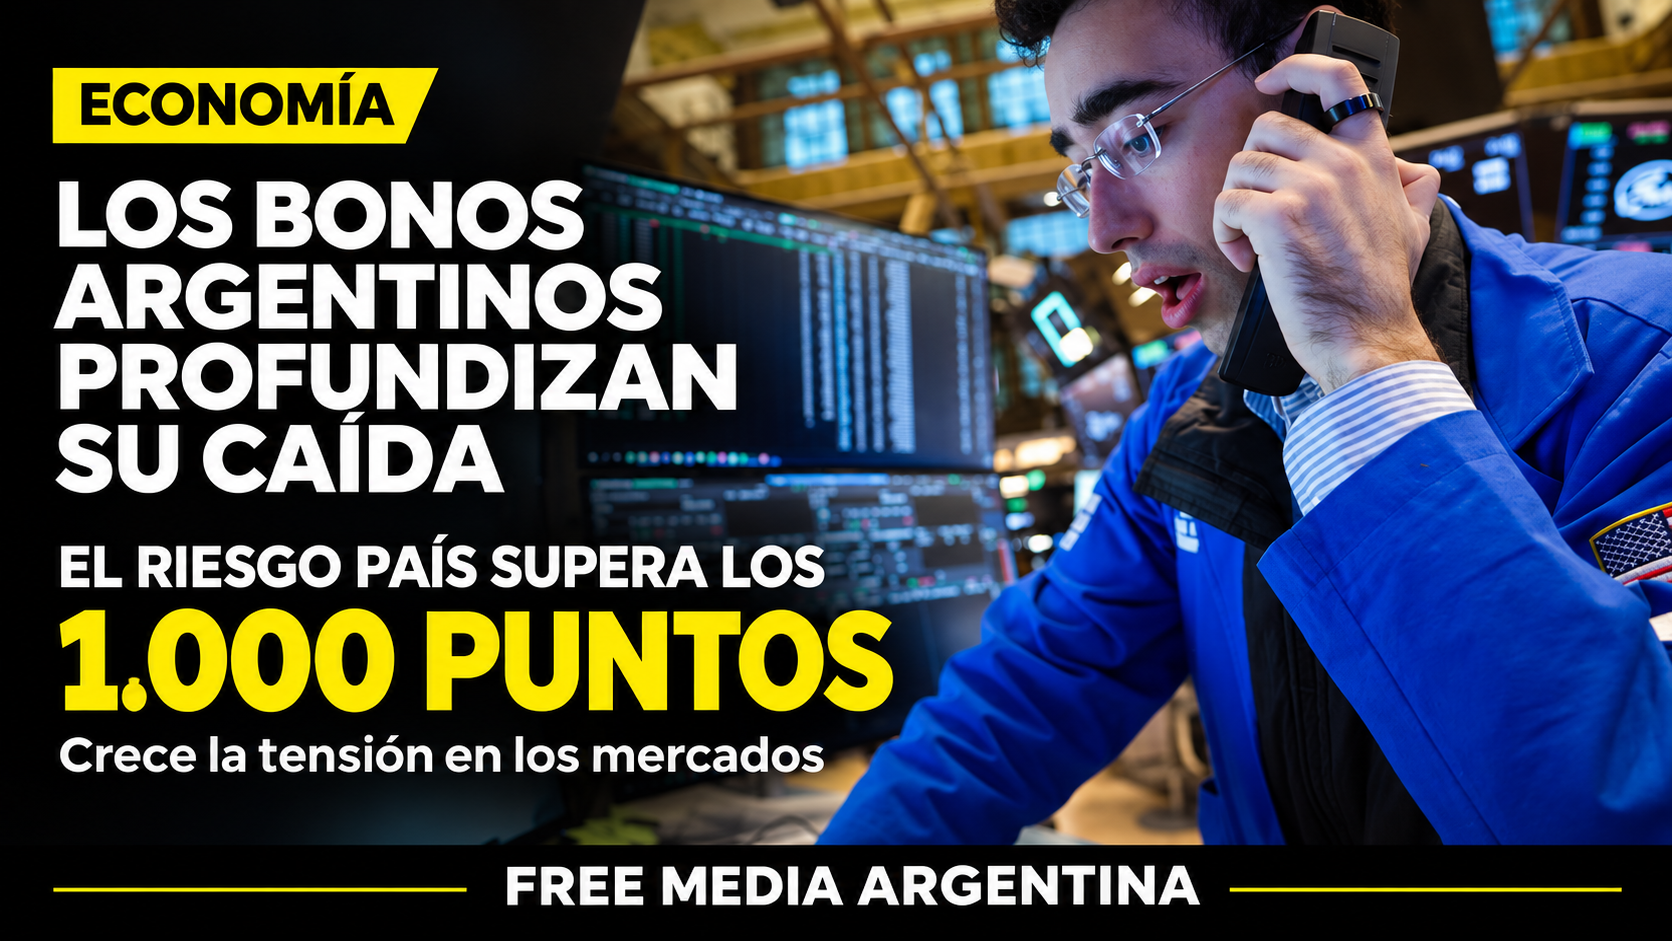
Los mercados financieros argentinos atravesaron este viernes 20 de noviembre una nueva jornada de fuertes turbulencias, con caídas generalizadas en los bonos soberanos y un marcado incremento del riesgo país, que volvió a superar la barrera de los 1.000 puntos básicos. Los títulos Globales argentinos, denominados en dólares y negociados en Wall Street bajo legislación extranjera, registraron una pérdida promedio cercana al 3,5%, mientras que el indicador elaborado por JP Morgan avanzó 103 unidades hasta alcanzar los 1.038 puntos. Se trata del nivel más elevado de los últimos 13 meses y representa una nueva señal de presión sobre los activos financieros nacionales.
La tendencia negativa no constituye un movimiento aislado de una sola rueda, sino que se inscribe en una secuencia de retrocesos que viene afectando a la deuda pública argentina. Durante la semana, los bonos Globales acumularon una caída aproximada del 6%, mientras que, desde el comienzo de 2026, los precios de los títulos soberanos en dólares registraron una pérdida promedio cercana al 17%. La continuidad de las ventas refleja las dificultades que enfrenta el mercado para recuperar la demanda por activos argentinos y vuelve a colocar en primer plano las dudas de los inversores respecto de la evolución económica y financiera del país.
El salto del riesgo país constituye uno de los datos centrales de la jornada. Este indicador mide la diferencia entre el rendimiento que ofrecen los bonos soberanos argentinos y el que pagan títulos comparables del Tesoro de Estados Unidos, considerados una referencia internacional de menor riesgo. Su evolución permite observar cuánto más caro resulta para un país financiarse en los mercados internacionales respecto de la tasa de referencia estadounidense. Cuando el indicador aumenta, los inversores exigen una rentabilidad mayor para asumir exposición a la deuda nacional, lo que dificulta las posibilidades de obtener financiamiento en condiciones más favorables.
Con un riesgo país de 1.038 puntos básicos, Argentina enfrenta una sobretasa de aproximadamente 10,38 puntos porcentuales sobre el rendimiento de los bonos estadounidenses comparables. En un escenario en el que los títulos del Tesoro norteamericano ofrecen rendimientos superiores al 5% anual, esa diferencia representa un costo financiero potencialmente elevado para cualquier intento de volver a colocar deuda soberana en los mercados internacionales. La distancia respecto de las tasas de referencia también constituye un obstáculo para las empresas y las provincias argentinas que necesitan acceder al crédito externo, ya que el riesgo asociado al país influye sobre sus propias condiciones de financiamiento.
Otro elemento que preocupa a los operadores financieros es la situación de los compromisos de deuda que deberá afrontar el Estado durante los próximos años. Las obligaciones en moneda extranjera, particularmente las correspondientes a 2027, concentran buena parte de la atención de los inversores, que siguen de cerca la capacidad del Gobierno para reunir las divisas necesarias y garantizar los pagos. En este contexto, la estrategia financiera oficial y las alternativas para refinanciar los vencimientos adquieren una importancia central. La dificultad para acceder a los mercados internacionales en condiciones razonables puede limitar las herramientas disponibles para administrar esos compromisos.
La caída de los bonos argentinos también se produjo en medio de una jornada negativa para los mercados internacionales. La volatilidad de las principales bolsas y la mayor aversión al riesgo de los inversores afectaron a distintos activos emergentes, aunque el impacto sobre Argentina fue particularmente pronunciado. Las dudas vinculadas con las valuaciones de las compañías tecnológicas y las perspectivas de rentabilidad de las inversiones relacionadas con la inteligencia artificial contribuyeron a profundizar las ventas en los mercados internacionales. En ese contexto, los inversores tendieron a reducir su exposición a activos considerados más riesgosos, una dinámica que también alcanzó a los títulos de deuda de economías emergentes.
Sin embargo, la situación argentina presenta factores propios que se combinan con el escenario externo. Entre ellos aparecen las expectativas sobre el programa financiero, la evolución de las reservas internacionales, la capacidad de acumulación de divisas y la incertidumbre respecto de los compromisos de deuda de mediano plazo. Los inversores también siguen de cerca el panorama político y las expectativas vinculadas con las elecciones presidenciales de 2027, debido a que las perspectivas sobre la continuidad de las políticas económicas pueden influir sobre las decisiones de inversión y el valor de los instrumentos financieros de largo plazo. La combinación de estos elementos incrementa la sensibilidad de los activos locales frente a cualquier cambio en las condiciones del mercado.
La evolución del riesgo país durante los últimos meses permite dimensionar la magnitud del deterioro reciente. En julio de 2026, el indicador había alcanzado una zona cercana a los 403 puntos básicos, uno de sus valores más bajos en varios años. Desde entonces, la tendencia cambió y las sucesivas jornadas de ventas llevaron nuevamente al índice por encima de las 1.000 unidades. El antecedente más cercano de un nivel semejante se había registrado en octubre de 2025, durante el período de incertidumbre financiera previo a las elecciones legislativas, cuando las presiones cambiarias y la intervención del Tesoro estadounidense en el mercado local formaron parte del escenario económico.
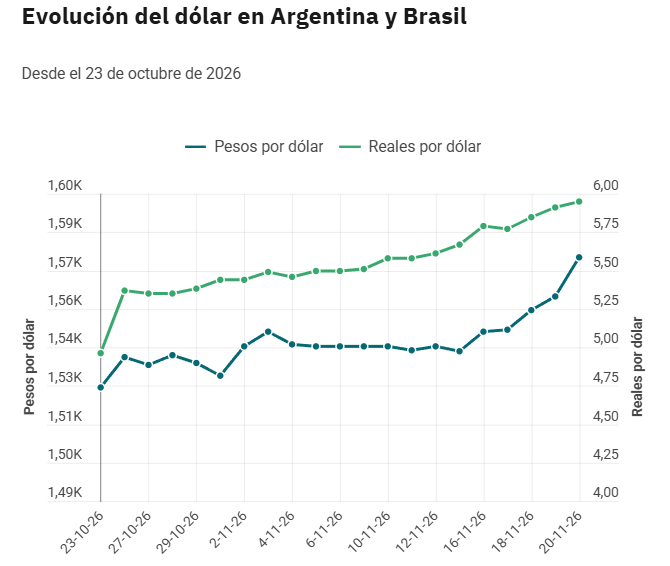
La presión sobre los bonos también se desarrolló en paralelo con movimientos en el mercado cambiario. Durante la jornada, el dólar mayorista avanzó hasta los $1.580, lo que representó un nuevo máximo nominal para esa cotización, mientras que el Banco Central no intervino en el mercado de cambios. La suba de la divisa y el retroceso de los títulos públicos reflejaron la mayor demanda de cobertura y la cautela de los participantes del mercado frente a la situación financiera. La evolución de las cotizaciones cambiarias, las reservas y los instrumentos de deuda continuará siendo determinante para evaluar el comportamiento de los activos argentinos en las próximas ruedas.
El nuevo incremento del riesgo país representa, además, un condicionante para las expectativas de recuperación del crédito internacional. Un indicador por encima de los 1.000 puntos mantiene elevada la distancia entre las tasas que debería afrontar Argentina y las condiciones de financiamiento disponibles para economías con menor percepción de riesgo. Para el Gobierno, recuperar el acceso al financiamiento voluntario constituye una herramienta relevante para administrar los vencimientos y reducir la dependencia de otras fuentes de recursos. Por ese motivo, la evolución de los bonos soberanos y la trayectoria del riesgo país se convirtieron nuevamente en variables centrales para el seguimiento de la situación económica.
La jornada del viernes deja así un escenario financiero marcado por la combinación de factores internacionales y desafíos internos. Las pérdidas acumuladas por los títulos públicos, el incremento del riesgo país y la presión sobre el mercado cambiario vuelven a poner bajo observación la capacidad de Argentina para sostener condiciones de financiamiento estables. En las próximas semanas, la atención estará puesta en las decisiones económicas del Gobierno, la evolución de las reservas, las estrategias para afrontar los compromisos de deuda y la respuesta de los inversores frente a las perspectivas del programa financiero. El comportamiento de estos indicadores permitirá determinar si la presión sobre los activos argentinos encuentra un punto de estabilización o si continúa profundizándose la tendencia negativa.
FREE MEDIA ARGENTINA · EDICIÓN N.º 50 · 20/11/2026
COMENTÁ LA NOTICIA
Lo siento, debes estar conectado para publicar un comentario.