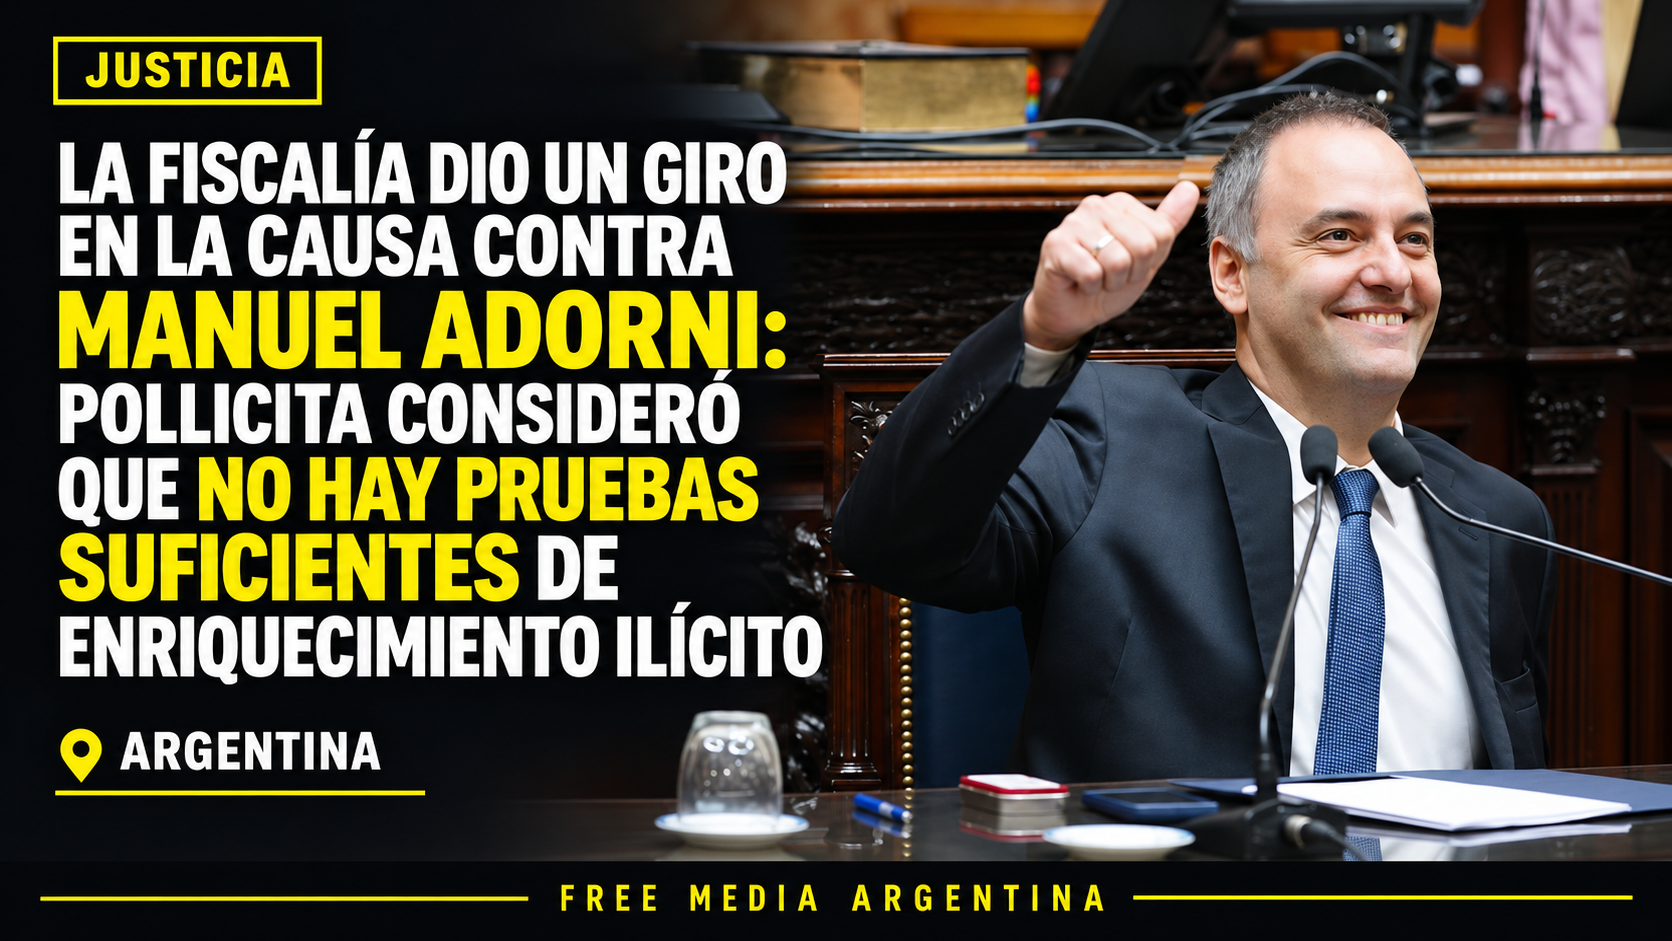
La investigación judicial sobre el patrimonio del exjefe de Gabinete Manuel Adorni registró este viernes 6 de noviembre un cambio significativo. El fiscal federal Gerardo Pollicita concluyó que no existen elementos suficientes para sostener la hipótesis de enriquecimiento ilícito durante el período en el que el exfuncionario integró el Gobierno nacional y solicitó que el expediente sea remitido a la Justicia Nacional en lo Penal Económico para investigar posibles delitos tributarios. La decisión representa un giro importante en una causa que durante meses estuvo centrada en las inconsistencias detectadas entre los ingresos declarados, los gastos familiares y las operaciones inmobiliarias del exfuncionario.
Según el dictamen al que accedió Infobae, la Fiscalía consideró que las pruebas reunidas no permiten descartar que una parte sustancial del dinero utilizado para financiar las adquisiciones y los gastos cuestionados hubiera sido obtenida antes de que Adorni ingresara a la función pública, en diciembre de 2023. El punto resulta determinante desde el punto de vista jurídico, debido a que la figura de enriquecimiento ilícito requiere demostrar un incremento patrimonial apreciable e injustificado producido durante el ejercicio de un cargo público. En este caso, la defensa sostuvo que los fondos provenían de inversiones realizadas años antes y que esa explicación no pudo ser desvirtuada de manera concluyente por los investigadores.
El planteo fiscal no significa que Adorni haya sido sobreseído ni que la investigación haya quedado definitivamente cerrada. La decisión deberá ser analizada por el juez federal Ariel Lijo, quien tendrá que resolver si acepta el pedido de incompetencia y dispone el traslado de las actuaciones al fuero Penal Económico. La Fiscalía entiende que, aunque no pudo sostenerse la hipótesis original de enriquecimiento ilícito, todavía existen elementos que justifican investigar la posible omisión de ingresos, bienes, dólares y activos digitales en las declaraciones presentadas ante los organismos tributarios. De esta manera, el expediente podría continuar bajo una calificación jurídica diferente y con un objeto centrado en el cumplimiento de las obligaciones fiscales.
Uno de los principales argumentos considerados por Pollicita fue la explicación presentada por la defensa respecto de las inversiones en Bitcoin que Adorni habría realizado entre 2014 y 2018. El exfuncionario sostuvo que junto con su esposa, Bettina Angeletti, había destinado aproximadamente 200.000 dólares a la compra de criptomonedas mediante ocho direcciones digitales de autocustodia. Según esa versión, la posterior liquidación de los activos generó USD 591.544,61, dinero que habría conservado en efectivo durante varios años y que posteriormente utilizó para afrontar diferentes operaciones y gastos familiares. La defensa argumentó que esos ahorros se habían formado antes de la llegada de Adorni al Gobierno y que, por lo tanto, no correspondían a un incremento patrimonial originado en el ejercicio de la función pública.
La investigación incluyó una verificación técnica de las ocho billeteras digitales aportadas por la defensa. Los peritajes permitieron comprobar que las claves privadas estaban bajo control de los representantes de Adorni al momento de realizarse el procedimiento y que podían utilizarse para generar firmas digitales válidas. También se constató que las direcciones registraron movimientos entre 2014 y 2018 y que actualmente no conservaban saldo. Sin embargo, el informe de la Policía Federal Argentina advirtió que la tecnología blockchain no permite identificar de manera concluyente quién controlaba una billetera en un momento determinado ni establecer desde cuándo una persona tenía acceso a sus claves privadas. Tampoco fue posible reconstruir con certeza todas las contrapartes y condiciones de las operaciones históricas. Estas limitaciones impidieron confirmar definitivamente el relato de la defensa, pero tampoco permitieron descartarlo.
Otro elemento considerado en el dictamen fue la reconstrucción de los ingresos formales del matrimonio durante los años anteriores a la incorporación de Adorni al Poder Ejecutivo. De acuerdo con los registros de ANSES y ARCA examinados por la Fiscalía, las remuneraciones acumuladas de ambos, convertidas a dólares según el tipo de cambio oficial promedio de cada período, alcanzaron aproximadamente USD 335.000 hasta 2014 y alrededor de USD 493.000 si se extiende el cálculo hasta 2018. A esos antecedentes se sumaron registros de compras de moneda extranjera por USD 60.983 entre 2011 y 2014, cifra que ascendió a USD 83.472 al incorporar las operaciones de 2015. Pollicita aclaró que esos números no demuestran por sí solos que las inversiones en criptomonedas se hayan realizado efectivamente con esos recursos, pero consideró que permiten ubicar la operación dentro de una escala económica posible.
Durante la investigación también se habían identificado importantes diferencias entre los ingresos comprobados y los desembolsos realizados por el grupo familiar durante el período comprendido entre el 14 de diciembre de 2023 y el 27 de junio de 2026. La Fiscalía había calculado erogaciones por USD 402.578,12, de las cuales USD 374.081,66 habrían sido abonados en efectivo. Además, había detectado una diferencia de $43.068.549 entre los ingresos lícitos comprobados y los gastos, adquisiciones y cancelaciones de pasivos registrados. Entre las operaciones examinadas figuraban la compra de una propiedad en el country Indio Cuá, las refacciones de esa vivienda, la adquisición de un departamento en la calle Miró, mobiliario, viajes al exterior, alquileres temporarios, expensas y cuotas escolares. Sin embargo, el fiscal entendió que la explicación basada en ahorros e inversiones anteriores no pudo ser refutada con el grado de certeza necesario para sostener la acusación original.
La posible evasión tributaria aparece ahora como el principal eje de continuidad de la investigación. Según el dictamen, la propia defensa reconoció que parte de la información incorporada posteriormente en las declaraciones juradas rectificativas correspondía a bienes y fondos que no habían sido informados oportunamente. También sostuvo que los ahorros familiares se habían mantenido fuera del sistema bancario y del conocimiento de los organismos fiscales. Para Pollicita, esas circunstancias justifican examinar si existieron omisiones tributarias en materia de Ganancias, Bienes Personales u otros impuestos nacionales, así como determinar en qué ejercicios fiscales pudieron haberse producido. La revisión podría incluir los ingresos profesionales utilizados para financiar las compras de Bitcoin, la posterior liquidación de los activos, la tenencia de moneda extranjera no declarada y las diferencias entre la información suministrada a plataformas de intercambio de criptomonedas y la presentada ante los organismos públicos.
El fiscal también solicitó que se investigue la posible participación de otras personas en determinadas operaciones inmobiliarias y movimientos de dinero. Entre los nombres mencionados aparecen los desarrolladores Leandro Miano y Pablo Feijoo, además del contratista Matías Tabar, cuyas intervenciones en operaciones vinculadas con las propiedades del matrimonio deberán ser examinadas desde una perspectiva tributaria. Asimismo, Pollicita pidió remitir actuaciones al Colegio Público de Escribanos de la Ciudad de Buenos Aires para que evalúe la intervención profesional de Adriana Mónica Nechevenko en las operaciones investigadas. Estas medidas no constituyen declaraciones de responsabilidad penal ni sanciones contra las personas mencionadas, sino pedidos para que se analicen posibles irregularidades dentro de los ámbitos correspondientes.
El expediente había comenzado a partir de una denuncia presentada por la diputada nacional Marcela Pagano y avanzó posteriormente con diferentes medidas de prueba, declaraciones testimoniales, informes patrimoniales y análisis de operaciones financieras. La adquisición de propiedades, los préstamos privados, los pagos en efectivo y las explicaciones sobre las inversiones en criptomonedas fueron algunos de los principales aspectos examinados por la Fiscalía. El cambio de criterio de Pollicita modifica sustancialmente el rumbo de la investigación, aunque deja abiertas nuevas preguntas sobre el origen, la registración y el tratamiento impositivo de los recursos utilizados por el exfuncionario y su entorno familiar. Ahora será el juez Ariel Lijo quien deberá resolver el planteo y determinar si corresponde que la causa continúe en el fuero Penal Económico.
FREE MEDIA ARGENTINA · EDICIÓN N.º 36 · 06/11/2026
COMENTÁ LA NOTICIA
Lo siento, debes estar conectado para publicar un comentario.