El Gobierno prepara cambios para que las pequeñas y medianas empresas puedan financiarse con sus facturas de crédito electrónicas a través de más canales. La propuesta apunta a reducir pasos e intermediarios y a facilitar el acceso directo a mercados autorizados. El proyecto aún no está vigente: deberá ser enviado al Congreso y debatido antes de que pueda modificar las reglas actuales.
La factura de crédito electrónica MiPyME es un instrumento que puede ayudar a una empresa a obtener dinero antes de la fecha de cobro acordada con un cliente. Cuando una pyme proveedora factura a una empresa grande, el crédito que representa esa factura puede negociarse una vez aceptado, de acuerdo con las condiciones del régimen. La empresa puede así buscar financiamiento para sostener su capital de trabajo mientras espera el pago.
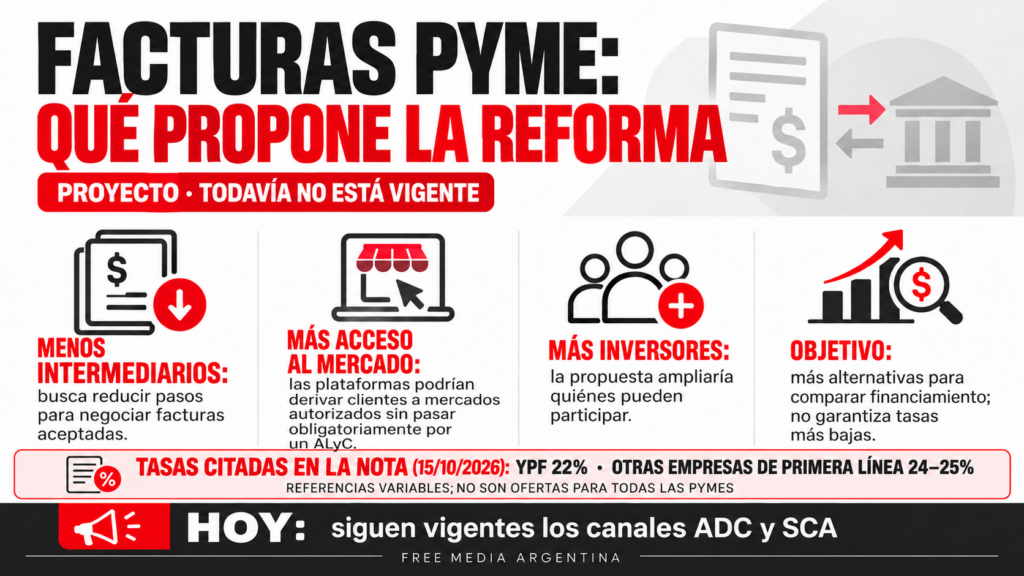
Según la iniciativa que describió el Gobierno, uno de los cambios sería simplificar el recorrido entre las plataformas de financiamiento para pymes y los mercados autorizados. En la actualidad, según el planteo divulgado, algunas operaciones requieren la intervención de un agente de liquidación y compensación (ALyC), conocido como agente de bolsa. La reforma buscaría que las plataformas alcanzadas por la regulación puedan derivar a sus clientes directamente a mercados como el Mercado Argentino de Valores (MAV), sin ese paso obligatorio.
El proyecto también prevé ampliar quiénes pueden participar como inversores. De acuerdo con los detalles publicados por iProUP, la propuesta eliminaría la restricción que hoy limitaría estas operaciones a entidades bancarias a través de determinadas plataformas. La iniciativa permitiría sumar otros inversores, siempre dentro de las reglas que establezcan las autoridades y los mercados habilitados.
La intención oficial es que una mayor cantidad de participantes pueda generar más alternativas para las pymes que buscan adelantar el cobro de sus facturas. Si más bancos, fondos u otros inversores pueden evaluar una operación, una empresa podría comparar ofertas y elegir la que le resulte más conveniente. Sin embargo, que haya más oferentes no garantiza que todas las pymes consigan financiamiento ni que las tasas bajen automáticamente: las condiciones pueden depender, entre otros factores, de quién debe pagar la factura, del riesgo de la operación y de los costos de cada canal.
QUÉ CAMBIA Y QUÉ SIGUE IGUAL
La reforma anunciada forma parte de un proyecto más amplio para modificar el mercado de capitales. Para las facturas de crédito electrónicas, el objetivo declarado es reducir intermediaciones y facilitar la conexión con los mercados autorizados. El alcance final dependerá del texto que el Poder Ejecutivo envíe al Congreso y de los cambios que se discutan durante el trámite legislativo.
Hasta que haya una norma aprobada y reglamentada, las pymes deben guiarse por los mecanismos actuales. La información oficial indica que pueden elegir entre transferir la factura a un Agente de Depósito Colectivo (ADC), para negociarla en el mercado de capitales, o utilizar el Sistema de Circulación Abierta (SCA), que permite transmitirla y descontarla en el sistema bancario o en el mercado de capitales.
La factura debe ser aceptada para poder negociarse. La empresa receptora puede pagarla, rechazarla por los motivos previstos en la normativa o aceptarla expresamente. Si no realiza ninguna acción dentro del plazo correspondiente, puede operar la aceptación tácita. Una vez aceptada, la factura puede negociarse para obtener el cobro anticipado, según la opción elegida y las condiciones disponibles.
Al 17 de octubre de 2026, la guía oficial informa un plazo excepcional de 21 días corridos para que la empresa receptora actúe, vigente hasta el 31 de octubre de 2026. Ese plazo se refiere al funcionamiento actual del régimen y no a la reforma anunciada. Las empresas deberían verificar las disposiciones oficiales vigentes al momento de emitir o recibir una factura.
UNA COMPARACIÓN, NO UNA PLATAFORMA DE MERCADO LIBRE
La expresión “Mercado Libre de facturas” utilizada en la cobertura periodística funciona como una comparación para describir un sistema con más oferentes y alternativas. No significa que MercadoLibre, la empresa de comercio electrónico, haya lanzado un servicio para comprar o vender facturas.
Para una pyme, el cambio podría traducirse en un proceso más simple para presentar una factura aceptada y buscar propuestas de financiamiento. También podría facilitar la comparación entre distintos canales. Pero las condiciones concretas —incluidos los costos, los plazos y la disponibilidad de compradores— dependerán de la regulación que finalmente se apruebe y de cómo la implementen las plataformas y los mercados autorizados.
Por ahora, las empresas pueden consultar las opciones actuales del régimen de Factura de Crédito Electrónica MiPyME y confirmar con su banco, agente o plataforma qué alternativas tienen disponibles para cada factura. La novedad es la reforma que prepara el Gobierno; el nuevo esquema todavía no comenzó a regir.
FREE MEDIA ARGENTINA · EDICIÓN N.º 17 · 17/10/2026
COMENTÁ LA NOTICIA
Lo siento, debes estar conectado para publicar un comentario.